
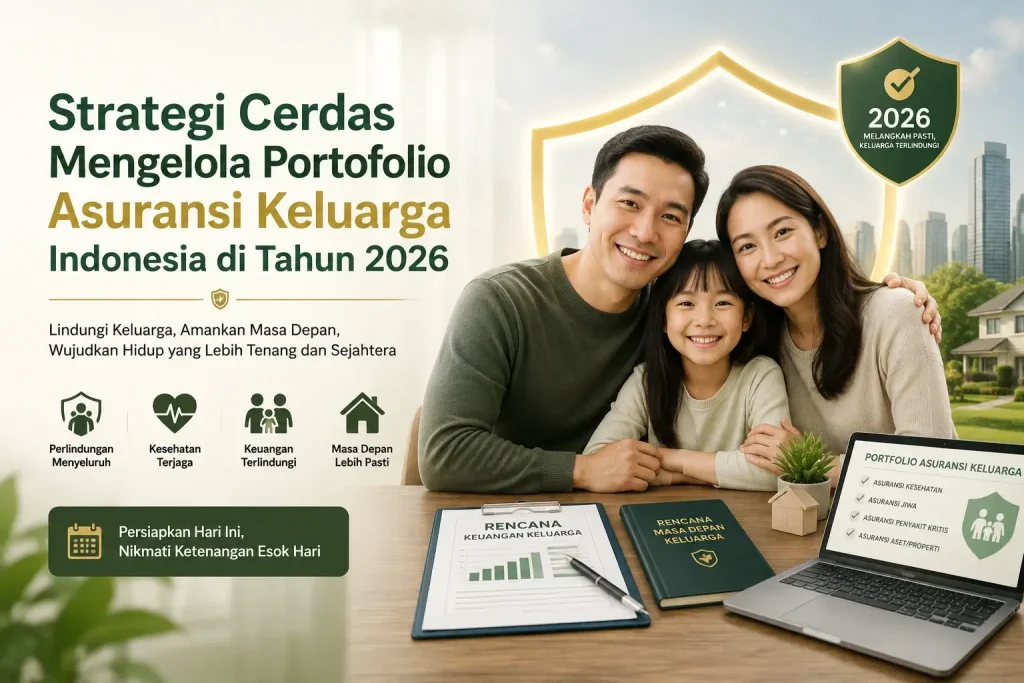
Memasuki tahun 2026, lanskap perencanaan keuangan keluarga telah mengalami transformasi yang cukup signifikan. Peningkatan biaya hidup, pergeseran pola kerja, hingga melesatnya biaya perawatan medis akibat adopsi teknologi kesehatan terbaru menuntut setiap kepala keluarga untuk berpikir lebih strategis. Mengelola keuangan tidak lagi sebatas menabung di bank atau berburu imbal hasil investasi, melainkan juga tentang bagaimana memitigasi risiko secara presisi.
Di tengah dinamisnya kondisi ekonomi saat ini, kepemilikan instrumen Asuransi tidak cukup hanya sebatas “punya”. Banyak keluarga memiliki beberapa polis tetapi tetap tidak terlindungi secara maksimal karena terjadinya under-insurance (nilai pertanggungan terlalu kecil) atau overlapping (tumpang tindih manfaat). Oleh karena itu, membangun dan mengelola portofolio proteksi secara terstruktur menjadi kunci utama dalam menjaga ketahanan finansial rumah tangga.
Pergeseran Lanskap Keuangan dan Proteksi di Tahun 2026
Mengapa penataan portofolio proteksi menjadi sangat mendesak di era modern ini? Ada beberapa faktor utama yang melatarbelakanginya:
Inflasi Medis yang Terus Meningkat: Kenaikan tarif rumah sakit dan prosedur medis mutakhir berada di atas inflasi ekonomi umum. Tanpa jaring pengaman medis yang kuat, tabungan jangka panjang dapat tergerus hanya dalam satu kali rawat inap.
Related Posts:



Diversifikasi Sumber Penghasilan: Pola kerja di tahun 2026 semakin fleksibel dengan maraknya pekerja lepas (freelancer), pengusaha digital, dan pekerja hibrida. Pendapatan yang berfluktuasi membutuhkan skema perlindungan pendapatan (income replacement) yang lebih adaptif.
Kesadaran Kesehatan Mental dan Penyakit Kritis Muda: Risiko penyakit berat seperti kanker, jantung, dan krisis kesehatan jiwa kini banyak dialami oleh kelompok usia produktif. Hal ini mengubah prioritas proteksi yang semula berfokus pada usia lanjut menjadi kebutuhan sejak dini.
4 Pilar Utama Portofolio Asuransi Keluarga yang Wajib Dimiliki
Portofolio perlindungan yang ideal ibarat bangunan rumah yang kokoh. Untuk menopang kestabilan ekonomi keluarga, Anda memerlukan empat pilar proteksi berikut:
1. Proteksi Kesehatan (Health Protection)
Ini adalah fondasi paling dasar yang wajib dimiliki oleh setiap anggota keluarga.
Fungsi Utama: Menutup tagihan medis rumah sakit, baik untuk rawat inap (inpatient), rawat jalan (outpatient), maupun pembedahan.
Target Ideal: Memiliki batas tahunan (annual limit) yang mampu mencakup tarif kamar rumah sakit kelas VIP/satu tempat tidur di wilayah tempat tinggal Anda.
2. Proteksi Jiwa (Life Protection)
Pilar ini ditujukan khusus bagi pencari nafkah utama atau pihak yang memberikan kontribusi finansial bagi keluarga.
Fungsi Utama: Memberikan Uang Pertanggungan (UP) secara sekaligus kepada ahli waris jika pencari nafkah meninggal dunia atau mengalami cacat tetap total.
Target Ideal: Menjamin kelangsungan hidup keluarga dan biaya pendidikan anak selama 5 hingga 10 tahun ke depan.
3. Proteksi Penyakit Kritis (Critical Illness Protection)
Seringkali diabaikan, pilar ini justru sangat krusial untuk melindungi aset berharga Anda.
Fungsi Utama: Menyediakan dana tunai sekaligus (lump-sum) saat tertanggung terdiagnosis kondisi medis berat seperti stroke, kanker stadium lanjut, atau gagal organ.
Target Ideal: Dana tunai bebas digunakan untuk pengobatan alternatif, biaya hidup harian selama masa pemulihan, atau melunasi kewajiban utang.
4. Proteksi Aset dan Kerugian Umum (General & Asset Protection)
Pilar pelengkap untuk melindungi aset fisik yang telah Anda kumpulkan dari risiko tak terduga.
Fungsi Utama: Melindungi kendaraan bermotor, properti tempat tinggal, atau tempat usaha dari risiko kebakaran, bencana alam, maupun tindakan pencurian.
Matriks Evaluasi Portofolio Proteksi
| Jenis Proteksi | Penerima Manfaat Utama | Metode Pembayaran Klaim | Prioritas Kepemilikan |
|---|---|---|---|
| Kesehatan | Seluruh Anggota Keluarga | Cashless (Kartu Digital) | Sangat Tinggi (Wajib) |
| Jiwa | Ahli Waris / Tanggungan | Lump-Sum (Transfer Tunai) | Sangat Tinggi (Pencari Nafkah) |
| Penyakit Kritis | Diri Sendiri & Keluarga | Lump-Sum (Transfer Tunai) | Tinggi |
| Aset/Properti | Pemilik Aset | Reimbursement / Perbaikan | Moderat – Tinggi |
Panduan Menghitung Rasio Anggaran dan Uang Pertanggungan Ideal
Agar pembelian polis tidak membebani arus kas bulanan (cash flow), Anda harus menerapkan perhitungan rasio keuangan yang sehat.
1. Batas Maksimal Anggaran Premi
Idealnya, total alokasi dana bulanan yang dikeluarkan untuk membayar seluruh premi Asuransi tidak boleh melebihi 10% dari total pendapatan bersih bulanan.
Maksimal Anggaran Premi = 10 % x Pendapatan Bersih Bulanan
Contoh: Jika total pendapatan bersih rumah tangga Anda adalah Rp20.000.000 per bulan, maka total alokasi premi bulanan untuk seluruh anggota keluarga sebaiknya berada di kisaran maksimal Rp2.000.000 per bulan.
2. Formula Uang Pertanggungan (UP) Jiwa Ideal
Menggunakan pendekatan penggantian pendapatan (income replacement method), rumus dasar kalkulasi UP Jiwa adalah:
UP Jiwa Ideal = Pengeluaran Tahunan Keluarga x Lama Waktu Proteksi (Tahun)
Contoh Perhitungan:
Jika pengeluaran rutin keluarga Anda adalah Rp8.000.000 per bulan (Rp96.000.000 per tahun) dan Anda ingin memastikan keluarga memiliki dana cadangan hidup selama 10 tahun jika terjadi musibah pada pencari nafkah:
UP Jiwa Ideal = Rp96.000.000 x 10 = Rp960.000.000
Panduan Langkah Demi Langkah Melakukan Audit Polis Tahunan
Sama halnya dengan kendaraan yang membutuhkan perawatan berkala, portofolio polis Anda juga memerlukan audit tahunan. Berikut langkah-langkah praktis melakukan evaluasi polis di tahun 2026:
- Kumpulkan Semua Dokumen Polis: Susun daftar polis yang dimiliki, baik polis mandiri maupun polis fasilitas dari tempat kerja.
- Cek Cakupan dan Batas Limit Manfaat: Periksa apakah batas tahunan asuransi kesehatan Anda masih relevan dengan kenaikan biaya rumah sakit saat ini.
- Evaluasi Perubahan Peran Keuangan: Apakah ada penambahan anggota keluarga baru (misalnya kelahiran anak), kenaikan nilai cicilan KPR, atau perubahan status pernikahan? Jika ada, nilai UP Jiwa harus disesuaikan.
- Perbarui Data Penerima Manfaat (Beneficiary): Pastikan nama ahli waris yang tertera pada polis jiwa sudah sesuai dengan kondisi terkini untuk menghindari kendala legalitas saat pengajuan klaim kelak.
- Eliminasi Manfaat yang Tumpang Tindih: Jika polis dari perusahaan tempat Anda bekerja sudah mencakup fasilitas kesehatan yang sangat lengkap, Anda dapat mengoptimalkan polis pribadi untuk fokus pada proteksi penyakit kritis atau asuransi jiwa murni.
Inovasi Digital Insurtech 2026: Memudahkan Integrasi Proteksi
Salah satu keuntungan besar bagi nasabah di tahun 2026 adalah pesatnya perkembangan industri insurtech. Integrasi aplikasi keuangan pintar memungkinkan pemegang polis untuk:
- Konsolidasi Polis dalam Satu Dashboard: Anda dapat memantau status pembayaran premi, tanggal jatuh tempo, dan rincian batas manfaat dari berbagai perusahaan penyedia jasa hanya melalui satu aplikasi di ponsel pintar.
- Proses Klaim Serba Digital (E-Claim): Pengajuan klaim kuitansi rawat jalan kini dapat diselesaikan dalam hitungan jam dengan mengunggah foto dokumen pendukung secara langsung.
- Underwriting Berbasis Artificial Intelligence (AI): Proses analisis kesehatan saat pendaftaran polis baru menjadi jauh lebih cepat dan akurat, mengurangi kebutuhan pemeriksaan fisik medis untuk polis ber-UP standar.
Kesimpulan
Membangun portofolio proteksi yang tangguh bukan tentang membeli polis terbanyak atau termahal, melainkan tentang menyelaraskan setiap produk yang dibeli dengan kebutuhan riil dan kemampuan finansial keluarga. Dengan memiliki pilar kesehatan, jiwa, penyakit kritis, dan aset yang terencana secara presisi, Anda telah memberikan benteng pertahanan terbaik bagi masa depan orang-orang terkasih.
Segera alokasikan waktu untuk memeriksa dan melakukan audit polis keluarga Anda hari ini. Penataan finansial yang cermat di tahun 2026 adalah kunci menuju kehidupan yang aman, tenang, dan sejahtera di masa depan.

Priyo Harjiyono, bekerja sebagai guru komputer sejak 2011, blogger tekno sejak 2005, Pernah bekerja sebagai Asisten Dosen Teknik Informatika dan Teknik Elektronika UNY, SEO Specialist di Indobot (IoT Academy) dan saat ini sebagai SEO Specialist di Kommunitas.net (Crypto Launchpad) dan Komunitech.com (platform pelatihan AI) , memiliki latar belakang pendidikan Teknik Elektronika, Teknik Informatika dan Program Profesi Guru Teknologi Komputer dan Informatika. Memiliki pengalaman sebagai narasumber, pembicara di bidang digital marketing, SEO dan informatika untuk bisnis dan UMKM.
Pengalaman lengkap saya bisa dicek disini